Якутия получит рекордный объем федеральной поддержки на модернизацию библиотек 
15:00
Якутия обновила более 1350 км дорог и 14 мостов за шесть лет
14:30
В Якутии определили перечень объектов, запрещенных для съемки
14:10
Житель Якутии выстрелил по машине, приняв ее за "грабителей"
13:45
"Ростелеком" обеспечил связь, видеонаблюдение и киберзащиту на выборах 2026
13:40
Легкие деньги, тяжелые последствия: подросток в схеме мошенников в Якутии
13:15
Железнодорожные вокзалы разогнали до 5G
12:55
Наезд на ребёнка в якутском селе Майа
12:45
Суд взыскал с "Якутскэнерго" 7,8 млн за пожар в доме после установки счётчиков
12:15
Голодные гости из тайги: Якутия борется с наплывом медведей в посёлки
11:45
Рыбак утонул при опрокидывании лодки в Томпонском улусе
11:15
Поджог из зависти: якутянка убила мать с дочерью и скрылась
10:45
В Магаданской области недропользователь незаконно вырубил лес на 31 млн рублей
10:15
124,4 млн рублей за загрязнение Индигирки заплатит организация в Якутии
10:10
Пьяные парни отобрали у подростка обувь и шапку в Якутии
10:00

Вправе ли банк поменять условия по ипотеке после заключения договора

Как банки корректируют ипотечные параметры
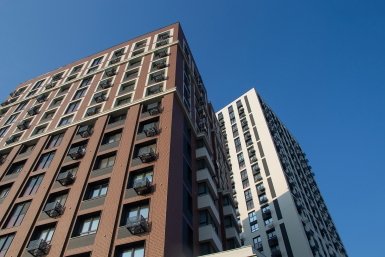
В некоторых случаях банки вправе пересмотреть условия выдачи ипотеки Photo by form PxHere
В некоторых случаях банки вправе пересмотреть условия выдачи ипотеки
Фото: Photo by form PxHere
Нашли опечатку?
Ctrl+Enter

Банки имеют возможность изменять условия, по которым выдается ипотечный кредит вплоть до момента заключения договора. 

По словам руководителя направления экспертной аналитики Банки.ру Инны Солдатенковой, обычно изменения в тарифах по ипотеке не затрагивают уже одобренные заявки, однако бывают исключения. 
К кредитному решению не стоит относиться так же, как к публичной оферте. Это не одно и то же. Поэтому банк вправе корректировать параметры кредита в любой момент до заключения договора.

Период, в который действует положительное решение по заявке, варьируется в зависимости от того, каких правил и условий придерживается конкретное финансовое учреждение.

В среднем он составляет 90 дней, хотя некоторые банки устанавливают более короткие сроки 30 или 60 дней, а другие предоставляют больший период до 120 дней. За этот промежуток времени действуют одобренные банком условия для оформления ипотеки.

Если заемщик не успеет выйти на сделку в установленный срок, условия могут быть пересмотрены.

Если на момент одобрения заявки клиент еще не выбрал объект недвижимости, банк может пересмотреть условия после того, как получит отчет об оценке, подтверждение доходов и размер первоначального взноса.

Только после одобрения объекта недвижимости заемщику предоставляются окончательные данные о сделке и дата подписания кредитного договора, подчеркнула Солдатенкова.
231617
32
24